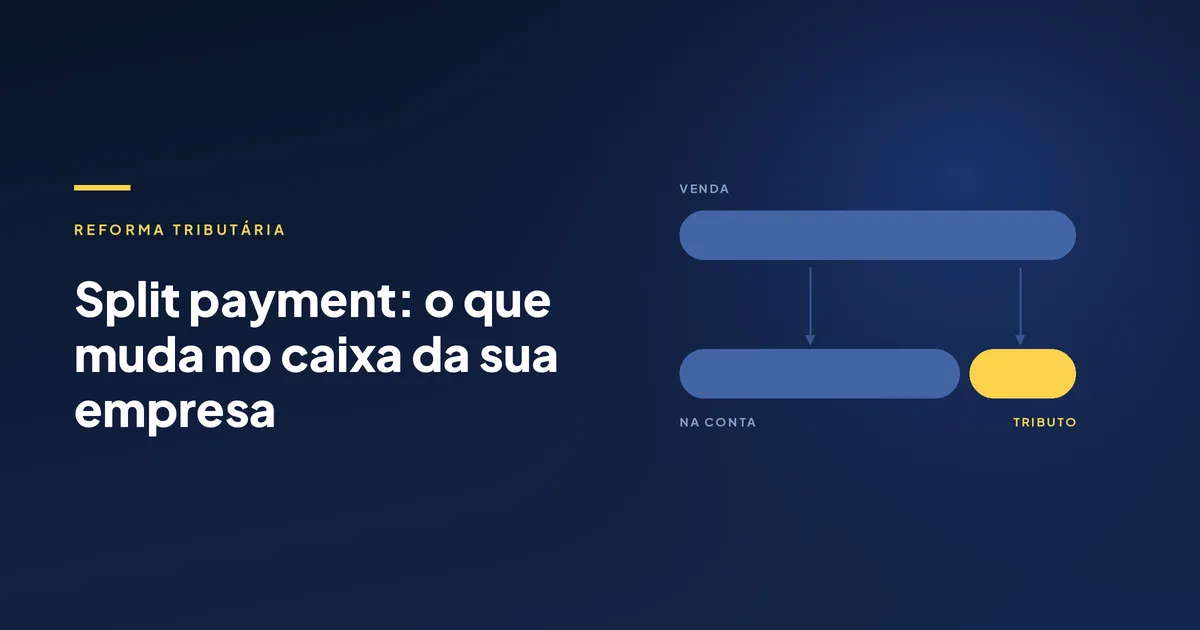
A partir da reforma tributária, parte do dinheiro de cada venda deixa de passar pela conta da empresa. O tributo é separado no instante do pagamento e vai direto para o governo. Isso muda três coisas ao mesmo tempo: o capital de giro, a conciliação bancária e a forma como o crédito tributário nasce.
Se você só guardar uma frase deste texto, guarde esta: hoje a empresa recebe o valor cheio da venda e recolhe o tributo depois; com o split payment, ela nunca chega a receber o valor cheio. O intervalo entre receber e recolher — que funciona como capital de giro gratuito — deixa de existir.
Onde estamos no calendário, em outubro de 2026
O assunto confunde porque três coisas acontecem ao mesmo tempo: a cobrança-teste de CBS e IBS, a obrigatoriedade dos campos novos na nota fiscal e a construção do split payment. São calendários separados.
Quando | O que acontece | Status |
|---|---|---|
2026 | Ano-teste. CBS a 0,9% e IBS a 0,1%, compensáveis, com recolhimento dispensado para quem cumprir as acessórias | Em vigor |
Desde 03/08/2026 | Campos de IBS e CBS obrigatórios nos documentos fiscais do regime regular, com entrada escalonada para os demais | Em vigor |
Desde 15/10/2026 | Testes de integração entre prestadores de pagamento e a Plataforma Pública do Split Payment | Em andamento |
01/01/2027 | CBS cheia. Fim do PIS e da Cofins. IPI zerado, exceto Zona Franca de Manaus | Previsto em lei |
2º semestre de 2027 | Split payment gradual e facultativo, só entre empresas e só em alguns meios de pagamento | Sem ato normativo fixando a data |
Sem data | Obrigatoriedade, e inclusão de cartões e vouchers | A definir |
Não confunda duas coisas Os campos de IBS e CBS na nota fiscal já são obrigatórios. O split payment ainda não é. Em agosto de 2026 circulou a informação de que a obrigatoriedade dos campos teria sido suspensa. O que foi adiado foram apenas as validações que rejeitam a nota automaticamente — a obrigação continua de pé. |
O que é split payment, sem juridiquês
Hoje o cliente paga R$ 100, entram R$ 100 na sua conta e no mês seguinte você recolhe o tributo. Com o split payment, o prestador de serviço de pagamento consulta o sistema do governo antes de liberar o dinheiro, separa a parte do tributo e credita na sua conta apenas o líquido.
O exemplo que o Ministério da Fazenda divulgou junto com o regulamento é direto: numa compra de R$ 50 com R$ 10 de tributo, o fornecedor recebe R$ 40 e o governo recebe R$ 10, no mesmo instante. A base está nos artigos 31 a 35 da Lei Complementar 214/2025 e nos artigos 28 a 35 do Decreto 12.955/2026.
O detalhe que decide se você perde crédito
A lei prevê dois procedimentos, e a diferença entre eles é cara.
Procedimento | Como calcula | Efeito no crédito |
|---|---|---|
Padrão | O valor segregado é o tributo real da operação, consultado no sistema do governo antes da liberação do dinheiro | Gera crédito para quem compra |
Simplificado | Um percentual fixo sobre o valor da operação, que não precisa coincidir com o tributo devido | Não gera crédito pelo valor segregado |
E aqui está a armadilha: pela Lei Complementar 227/2026, originar um pagamento sem informar os valores de IBS e CBS equivale a optar pelo procedimento simplificado. Basta alguém do seu time pagar um fornecedor por Pix sem preencher os campos para que o crédito daquela compra evapore. O dinheiro sai do caixa e não volta como crédito.
Quais meios de pagamento entram, e quando
O regulamento lista doze arranjos, em duas etapas. A primeira, facultativa e só entre empresas, cobre sete deles.
Etapa 1 — prevista para 2027 | Etapa 2 — sem data |
|---|---|
Boleto Pix QR Code dinâmico Pix Automático Pix QR Code estático Pix por chave, agência e conta TED TEF (transferência interna) | Cartão de crédito Cartão de débito Cartão pré-pago Voucher Outros arranjos a definir |
Ou seja: em 2027 o split começa justamente pelos meios que a empresa usa para receber de outras empresas. Quem vende B2B sente primeiro — dinheiro em espécie nunca é alcançado, e cartões ficam para depois.
O Pix não tem um comportamento só
Pix QR Code dinâmico e Pix Automático — quem inicia é quem recebe. O sistema do governo pode corrigir o valor informado e abater crédito disponível antes da liquidação.
Pix estático, por chave, TED e TEF — quem inicia é quem paga. É o pagador que precisa informar IBS, CBS e o documento fiscal. Se não informar, cai no simplificado. E nesses quatro não há rateio proporcional em pagamento parcial.
A conciliação é o que fica mais pesado — e é onde a Openi atua A Openi conecta os bancos da empresa aos sistemas financeiro, contábil e fiscal, trazendo extrato, saldo e lançamento em tempo real para dentro do ERP. É a camada que precisa deixar de olhar só o valor creditado e passar a olhar também o tributo segregado. |
O que muda na conciliação bancária
É a parte que quase nenhum material sobre reforma tributária trata, e a que vai consumir mais horas do time financeiro. Uma venda passa a gerar dois fluxos financeiros em vez de um.
A conciliação deixa de ser "nota fiscal contra crédito bancário" e passa a ser nota fiscal contra crédito líquido mais comprovante de segregação. O extrato sozinho não fecha mais.
O contas a receber precisa de uma linha de tributo segregado por título, porque o valor recebido nunca vai ser igual ao valor faturado.
Venda parcelada vira cronograma tributário. A lei exige segregação proporcional em todas as parcelas, e pagamento parcial recalcula o valor segregado por fórmula. O sistema precisa recalcular, não apenas registrar.
Antecipação de recebível não é liquidação. Antecipar não dispara segregação. A empresa recebe o bruto antecipado e continua com o tributo pendente até o cliente efetivamente pagar.
O repasse ao governo é consolidado por dia, não transação a transação. A granularidade do extrato e a do recolhimento não coincidem — conciliar exige os relatórios da plataforma, não só o extrato.
Se o fechamento já depende de alguém baixar OFX de cinco bancos e cruzar na mão, o split payment não piora um pouco. Dobra o trabalho.
O efeito no capital de giro
Não existe estimativa oficial do governo medindo quanto de capital de giro o setor privado perde com a mudança. O número mais citado pelo mercado vem de um estudo de setembro de 2026, que aplicou as novas regras a doze meses de registros fiscais de cerca de 1.800 fornecedores industriais: retenção de entrada entre 7% e 10% da receita líquida mensal. É estimativa de consultoria, não dado de governo — trate como ordem de grandeza.
O mesmo estudo aponta algo menos óbvio: erro fiscal de fornecedor vira problema de caixa seu. Nota de entrada inconsistente atrasa crédito — e o capital de giro passa a depender da qualidade fiscal de terceiros.
Duas coisas que valem dinheiro e ninguém comenta Tributo sobre venda não recebida. Se o cliente não paga, não há liquidação nem extinção por split payment — mas a lei mantém o fornecedor responsável pelo saldo devido. Prazo de pagamento virou cláusula tributária. A data em que o cliente paga define quando o tributo sai do seu caixa. Contratos de 60 ou 90 dias precisam ser relidos com essa lente. |
O que dá para fazer agora, em outubro de 2026
O split payment ainda não é obrigatório, e esse é justamente o motivo para mexer agora, enquanto o erro não custa caro.
Garanta que os campos de IBS e CBS estão saindo certos na nota. Já é obrigatório e é a base de tudo que vem depois.
Defina quem informa os dados em cada tipo de pagamento — e escreva isso em algum lugar. Omissão vira procedimento simplificado, e procedimento simplificado destrói crédito.
Teste um fechamento com conciliação a três pontas — faturado, creditado e segregado — para descobrir hoje onde o processo quebra.
Um fechamento que já depende de dado bancário manual não sobrevive a esse desenho. A Openi trabalha nessa camada: conexão direta com os bancos para que extrato, saldo e lançamento cheguem ao sistema contábil e fiscal sem download e sem digitação.
